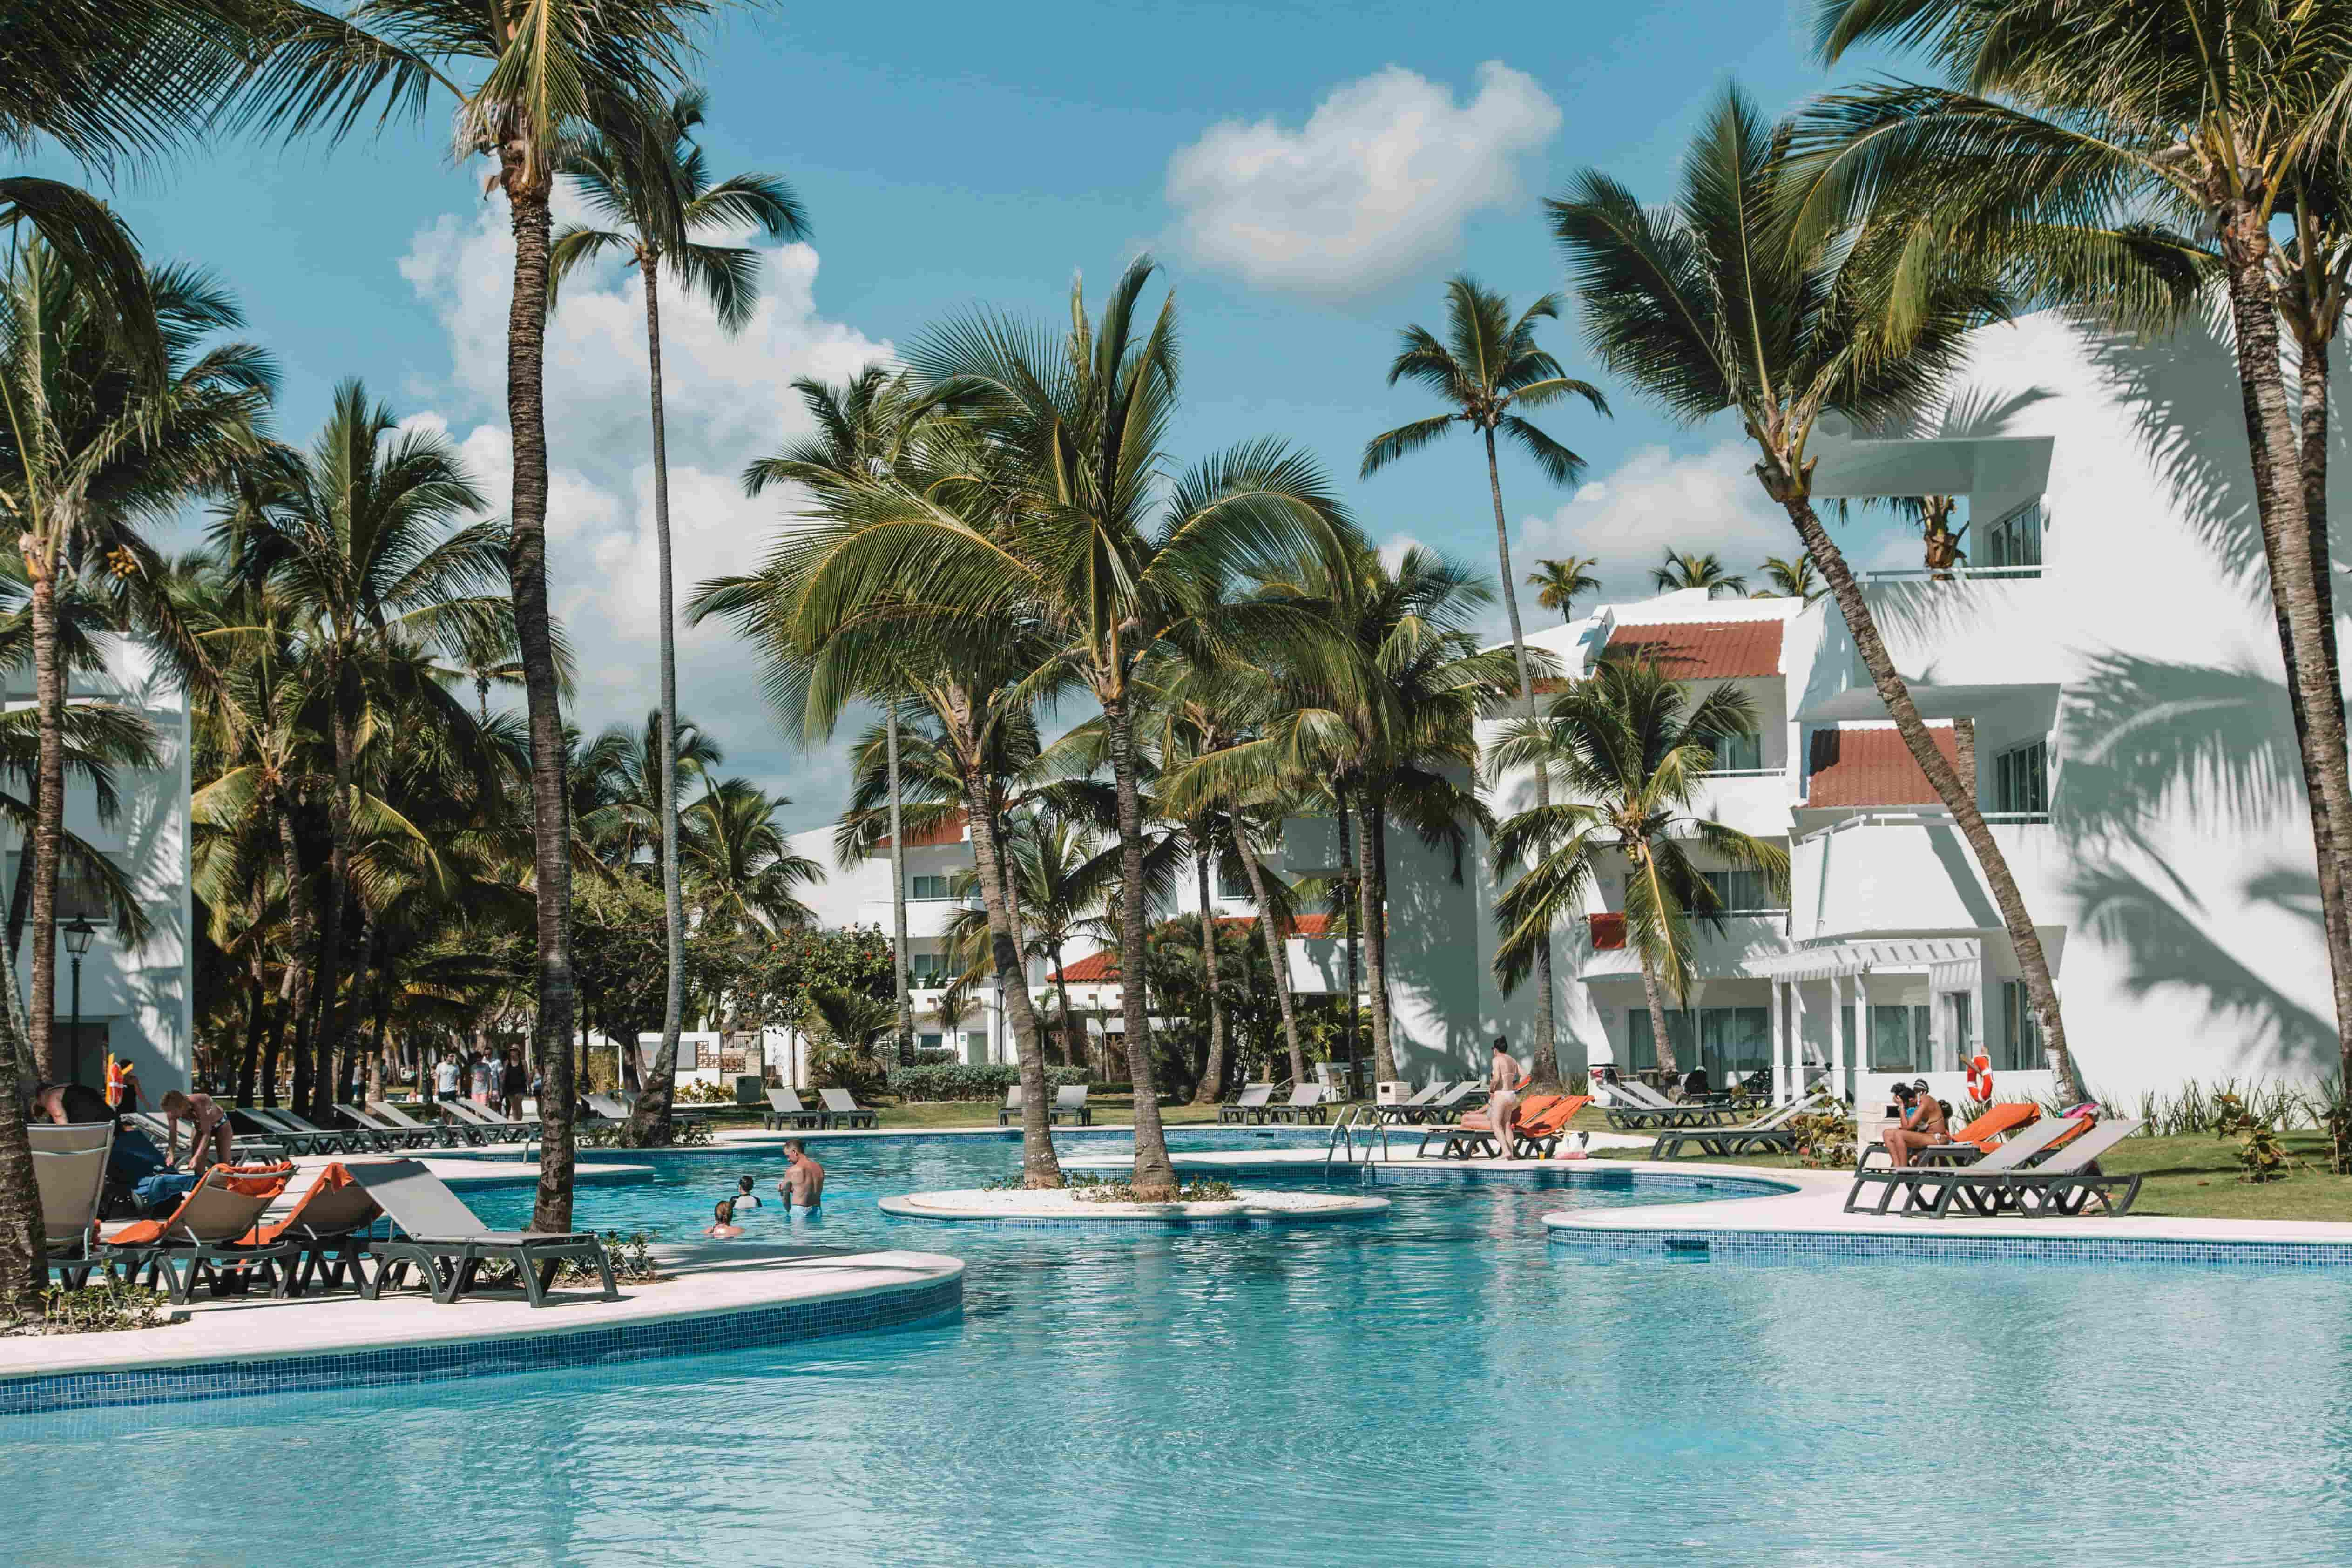
Eastern Coast
Punta Cana
18°36′N · 68°22′WEl mercado de inversión más líquido del Caribe.
$80,000–$180,000
Entry (1BR)
6–9%
Gross Yield
4–7% p.a.
5yr Cap. Growth
High
Liquidity
Medium RiskAnálisis completo→
Preferencias
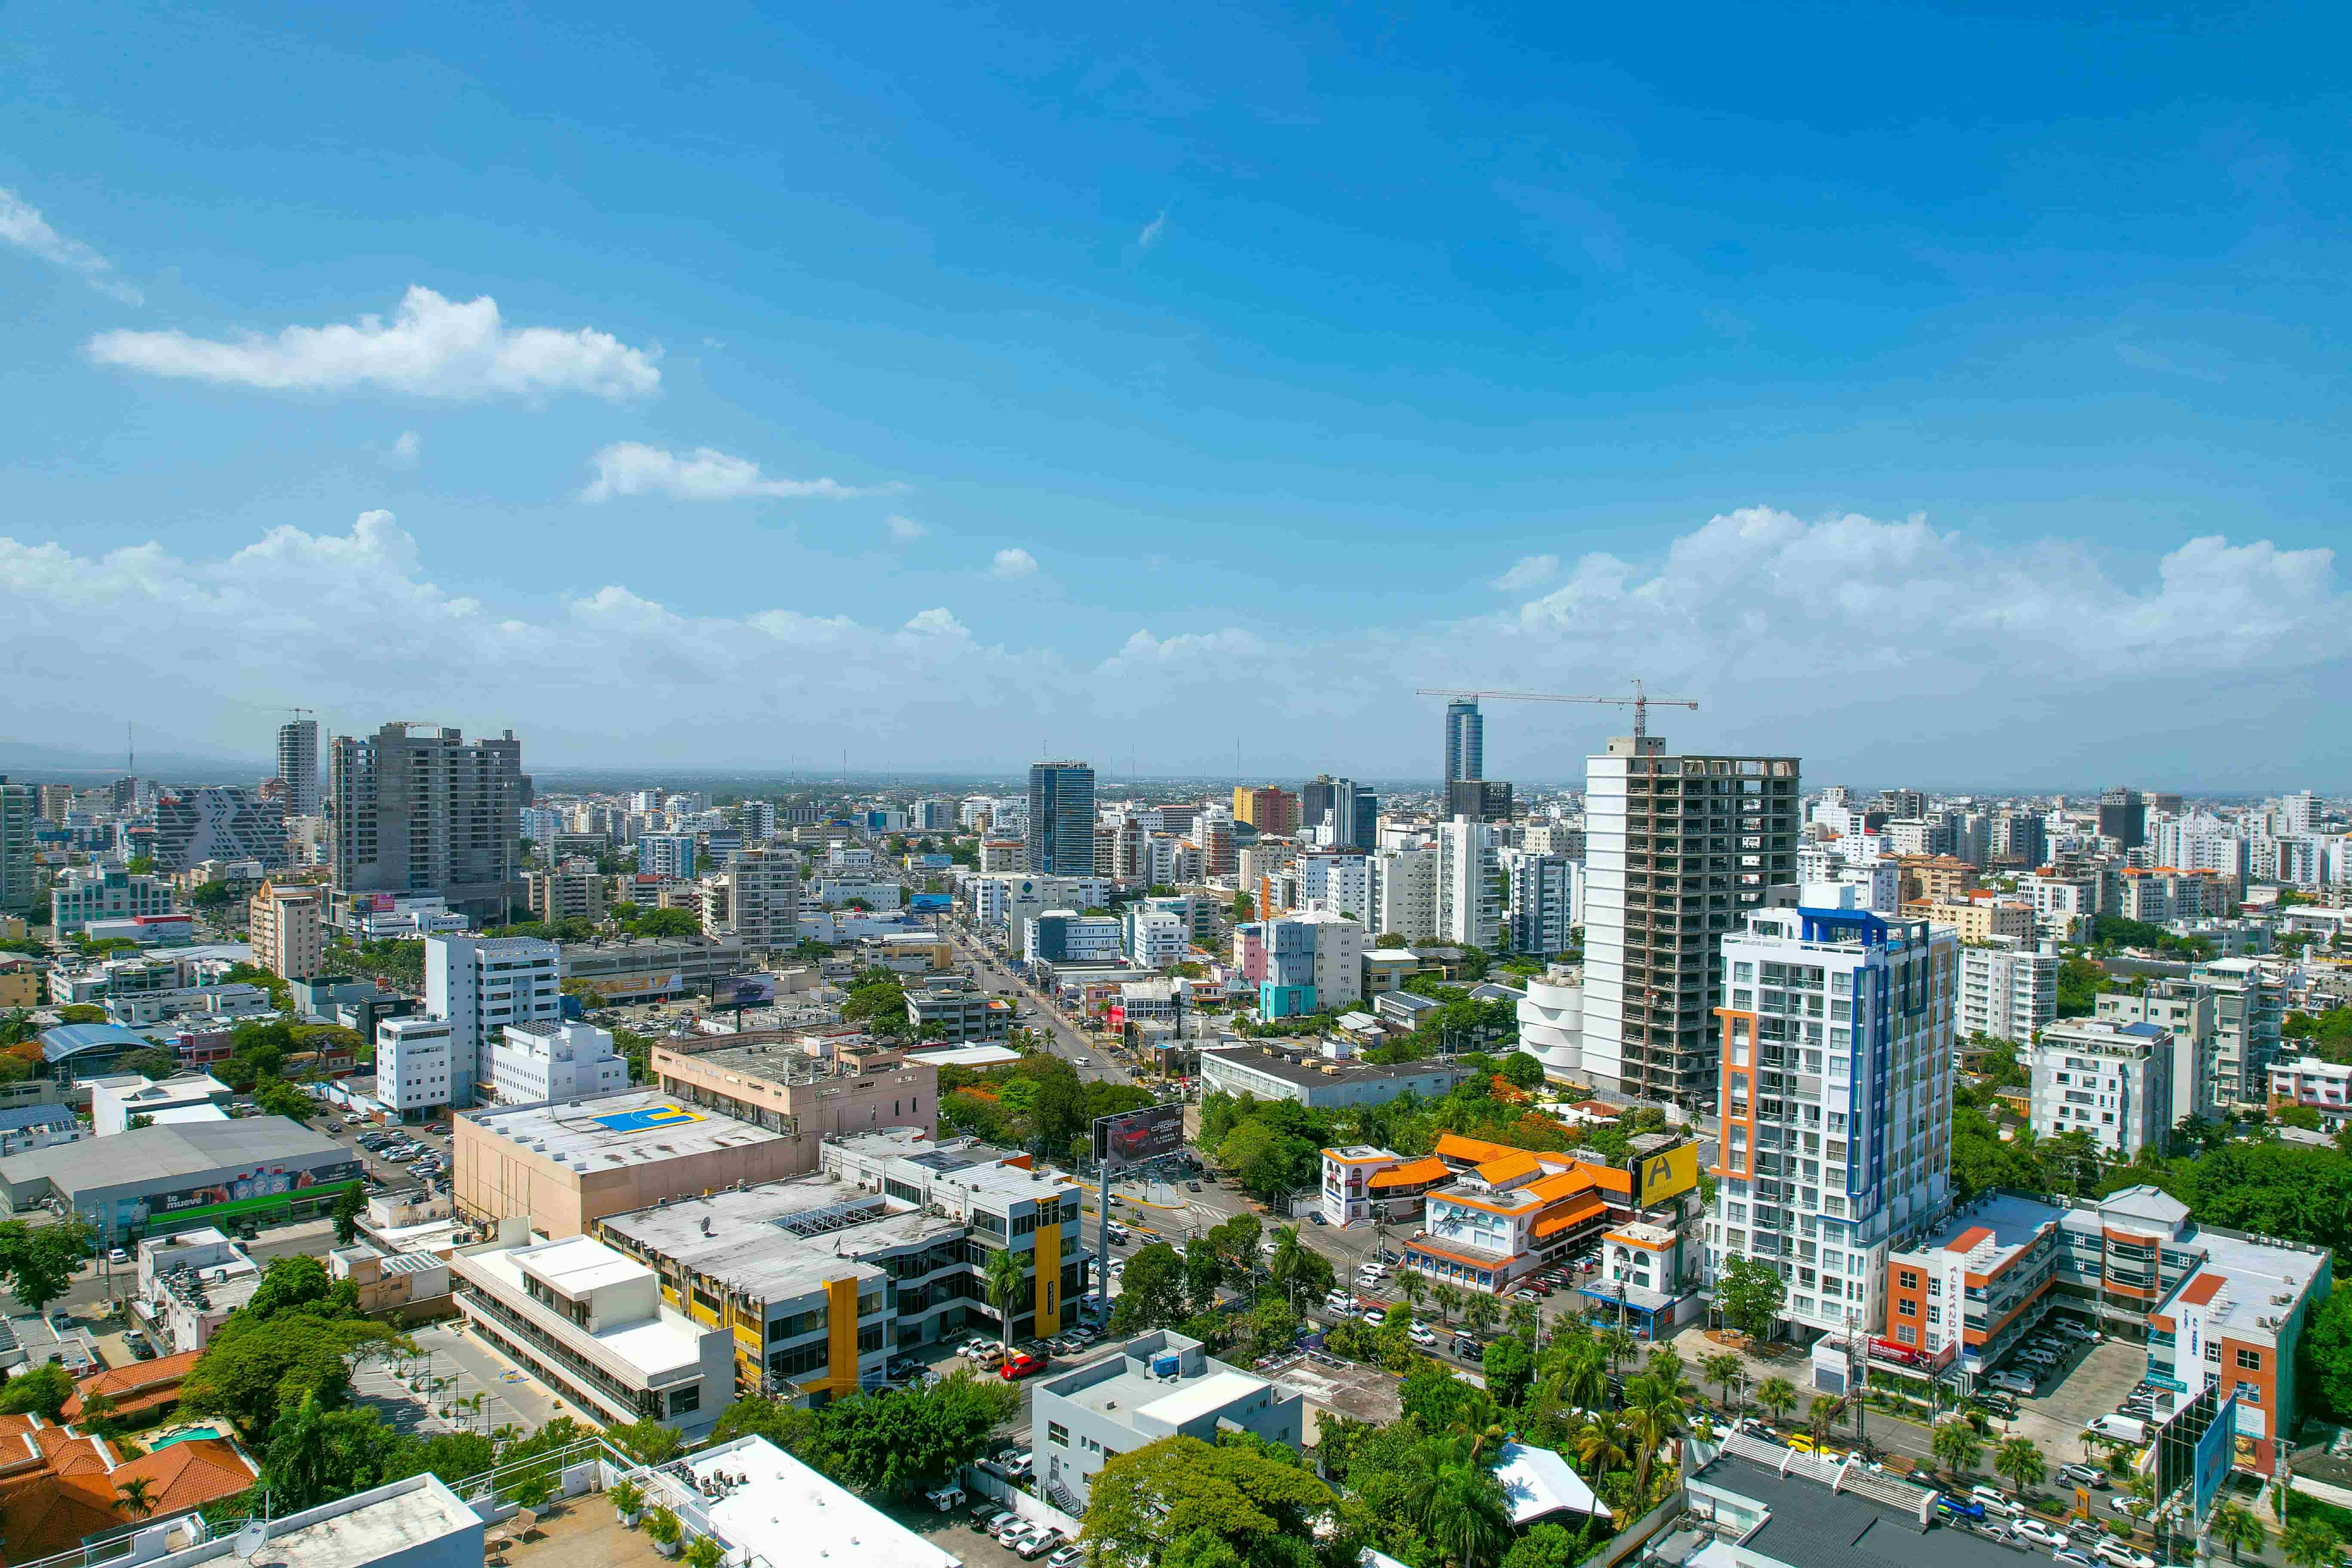
La economía más grande del Caribe. El mercado más institucional de la región.
Santo Domingo es la ciudad capital de la República Dominicana y la ciudad más grande de la Cuenca del Caribe, con una población metropolitana que supera los 2.9 millones de habitantes. Es el centro político, económico y financiero del país — sede del gobierno nacional, el banco central, la mayoría de las grandes corporaciones, la principal bolsa de valores, y la mayor parte de la actividad inmobiliaria institucional del país.
El mercado inmobiliario en Santo Domingo es fundamentalmente distinto al de los mercados turísticos del Corredor Este. Los retornos están impulsados por la demanda residencial urbana de una clase profesional en crecimiento, la actividad de arrendatarios corporativos y la institucionalización gradual de un mercado que históricamente ha sido informal. El turismo desempeña un papel secundario — la Zona Colonial es Patrimonio de la Humanidad de la UNESCO con una creciente demanda de hoteles boutique — pero no es el principal motor de demanda como sí lo es en Punta Cana o Cap Cana.
Para inversores con un mandato de largo plazo, preservación de capital y diversificación, Santo Domingo ofrece exposición a la historia de crecimiento económico de la República Dominicana sin los riesgos específicos de oferta y operador propios de los mercados turísticos del Corredor Este. Los rendimientos son competitivos, la infraestructura legal es la más desarrollada del país, y la profesionalización del sector de gestión de alquileres se está acelerando.
El caso de inversión de Santo Domingo se basa en una tesis de prima de ciudad capital: a medida que la economía de República Dominicana continúa creciendo — el crecimiento del PIB ha promediado un 5.3% anual durante la última década —, la clase profesional se expande, la demanda corporativa de ocupantes se profundiza y los valores residenciales urbanos se aprecian en línea con el desarrollo económico de largo plazo. Se trata de una propuesta de menor volatilidad y menor prima de rentabilidad que la inversión en zonas turísticas, pero la diversificación frente al riesgo correlacionado con el turismo es significativa, y los fundamentos económicos subyacentes se encuentran entre los más sólidos de la cuenca del Caribe.
La tesis de la prima de ciudad capital se desarrolla a lo largo de 7 a 15 años a medida que evoluciona la economía dominicana. Los inversores con horizontes temporales adecuados se beneficiarán de la apreciación urbana compuesta.
Inversores con exposición existente al mercado de resorts que buscan equilibrar su cartera en la República Dominicana con retornos no correlacionados con el turismo. Los motores de demanda de Santo Domingo son independientes de los ciclos del turismo caribeño.
El mercado inmobiliario comercial más profundo de la República Dominicana — oficinas, retail, uso mixto y conversión de hoteles — para inversores que colocan $500,000 o más en oportunidades estructuradas.
La mayor base de arrendatarios corporativos del país, impulsada por ocupantes multinacionales y la clase profesional dominicana. Un perfil de ingresos más predecible que el alquiler turístico de corto plazo.
Los compradores de Santo Domingo son más variados que en el mercado turístico. Incluyen a profesionales y empresarios dominicanos que adquieren propiedades residenciales de inversión, inversionistas institucionales internacionales que ingresan al mercado a través de activos comerciales o de uso mixto, expatriados que buscan cercanía residencial con el centro laboral de la capital, e inversionistas orientados al turismo que apuntan al segmento de hoteles boutique de la Zona Colonial. El tamaño de las inversiones varía desde apartamentos urbanos de $60,000 hasta edificios comerciales de más de $5M, dando cabida a un universo de inversionistas genuinamente diverso.
El mercado de alquiler de Santo Domingo está dominado por arrendatarios residenciales de largo plazo — la clase profesional dominicana, expatriados que trabajan para multinacionales u ONG, y diplomáticos. Esto genera un perfil de ingresos más estable que los condo-hoteles de resort, con picos de rendimiento menores pero un riesgo de vacancia drásticamente inferior y nula dependencia de un operador. La Zona Colonial cuenta con un mercado de alquiler turístico de corto plazo bien diferenciado, mientras que Piantini y Naco atienden a la clase profesional. La demanda corporativa de multinacionales sostiene el extremo superior del mercado residencial.
Profesionales y emprendedores dominicanos (el segmento más grande), ejecutivos expatriados y arrendatarios corporativos, la comunidad diplomática y de ONG, personal académico e investigadores universitarios, y visitantes turísticos de la Zona Colonial para productos de estilo hotel boutique.
Apartamentos modernos en Piantini, Naco y Serrano — los distritos residenciales más prestigiosos de la ciudad. Mercado de alquiler a largo plazo, base de inquilinos profesionales, ocupación estable.
Ideal para un rendimiento estable con una base de inquilinos profesionales. Perfil de inversión conservador.
Conversión de edificio histórico para uso de hotel boutique o apartamentos con servicios. El área protegida por la UNESCO limita la nueva oferta. Fuerte apreciación de capital; creciente demanda de visitantes internacionales.
Ideal para inversionistas con experiencia en desarrollo/conversión y un horizonte de inversión a largo plazo.
Edificios de oficinas, locales comerciales y activos de uso mixto en los distritos empresariales. Demanda de inquilinos corporativos por parte de multinacionales.
Inversionistas institucionales, especialistas en propiedades comerciales.
Apartamentos más pequeños en distritos residenciales secundarios. Mayor rendimiento pero inquilinos de menor calidad crediticia. Mercado de alquiler de clase media en crecimiento.
Orientado al rendimiento, con mayor requerimiento de gestión.
Zona residencial y comercial de primer nivel; oficinas de multinacionales; base de inquilinos de mayor calidad
Zona residencial profesional consolidada; ubicación céntrica; creciente oferta gastronómica
Barrio residencial de categoría alta; comunidad diplomática; orientado a familias
Patrimonio de la UNESCO; proyectos de hoteles boutique en desarrollo; destino turístico y cultural
Zona residencial profesional emergente; entrada a buen valor; infraestructura en mejora
Zona industrial y logística; desarrollo de parques comerciales; objetivo de capital institucional
Prima de ciudad capital y ancla de crecimiento económico — crecimiento del PIB promedio de 5.3% anual durante diez años
El mercado inmobiliario comercial más grande y profundo de la Cuenca del Caribe
No correlacionado con los ciclos del turismo de resorts — motores de demanda independientes
La infraestructura legal y de registro de títulos más desarrollada de la República Dominicana
Vuelos internacionales directos hacia Norteamérica y Europa desde los aeropuertos SDQ/LAS
El estatus de la UNESCO en la Zona Colonial crea una escasez permanente de oferta en una zona turística en crecimiento
La profesionalización del sector de gestión de propiedades mejora la previsibilidad del rendimiento neto
La congestión del tráfico urbano afecta significativamente los tiempos de traslado y la calidad residencial en algunas zonas
Riesgo de inundación en zonas de menor elevación durante la temporada de huracanes — se requiere una diligencia debida específica
Menor prima de rendimiento a corto plazo en comparación con los mercados turísticos para la misma asignación de capital
La burocracia de títulos y permisos sigue siendo más compleja que en las zonas turísticas, a pesar de la mejora de los sistemas
El riesgo político a nivel municipal afecta las aprobaciones de desarrollo de forma más difícil de prever que en los mercados turísticos
El mercado residencial urbano de Santo Domingo tiene precios por metro cuadrado inferiores a los del producto turístico comparable en zonas consolidadas de Punta Cana — la ausencia de una prima por playa es el principal factor. Los distritos residenciales premium (Piantini, Naco, Serrano) alcanzan entre $1,200 y $2,500/m², mientras que la Zona Colonial, para el segmento comercial boutique, tiene su propia prima. La propuesta de valor frente a otras capitales caribeñas comparables (San Juan, Nassau, Bridgetown) es convincente — Santo Domingo sigue estando subvalorada en relación con sus fundamentos económicos y el tamaño de su clase profesional.
El mercado secundario de Santo Domingo está ganando profundidad, pero sigue siendo menos líquido que el de Bávaro específicamente para inversionistas extranjeros. El grupo de compradores locales es el más activo del país; los compradores internacionales representan un porcentaje menor de las transacciones que en los mercados turísticos. Una propiedad residencial bien valorada en un distrito premium suele venderse en un plazo de 60 a 120 días. Los activos comerciales y de uso mixto tienen periodos de tenencia más largos. La creciente presencia de inversionistas institucionales y fondos de inversión inmobiliaria (REITs) está mejorando el descubrimiento de precios y la liquidez en todo el segmento comercial.
Santo Domingo ofrece el estilo de vida urbano más completo del Caribe: una escena gastronómica consolidada, museos, universidades, una vida cultural sofisticada anclada en la Zona Colonial (la ciudad europea más antigua de América), centros comerciales modernos, instalaciones hospitalarias internacionales, una amplia comunidad de expatriados y vuelos directos hacia una amplia variedad de destinos de Norteamérica y Europa. Para los inversionistas que planean residir o visitar con frecuencia, la capital ofrece una profundidad intelectual y social que ningún destino turístico del país puede igualar.
Las perspectivas de mediano plazo de Santo Domingo están ancladas en el impulso macroeconómico. La República Dominicana es la economía de mayor crecimiento en las Américas durante la última década, y Santo Domingo capta una parte desproporcionada de ese crecimiento a través de la expansión de los servicios financieros, la tecnología y los servicios profesionales. El mercado formal de alquileres se está profesionalizando — empresas internacionales de gestión de propiedades han entrado al mercado en los últimos tres años — mejorando la fiabilidad del rendimiento neto.
La Zona Colonial representa la propuesta de valor a largo plazo más interesante dentro de la ciudad: un área patrimonial protegida por la UNESCO con una creciente demanda de hoteles boutique y comercios curados, una oferta finita de edificios históricos, y una creciente notoriedad internacional. Los proyectos de conversión de hoteles boutique en la Zona Colonial han generado sólidos retornos de capital durante los últimos cinco años, a medida que el perfil de la zona se ha elevado a nivel global.
Este panorama cubre la información disponible públicamente. Un análisis privado va más allá — edificios específicos, comparaciones entre operadores, terrenos fuera de mercado y una visión estructurada de cómo Santo Domingo se ajusta a sus objetivos de capital.
Solicitar Análisis PrivadoAnaliza una propiedad aquí
El mercado de inversión más líquido del Caribe.
La oferta de alquiler más profunda del país — y la brecha más amplia entre el rendimiento anunciado y el realmente obtenido.

Ultra lujo, oferta controlada, apreciación de capital.